"일은 하는데 저축은 늘 제자리다" — 월급을 받아도 월세와 생활비를 빼면 남는 돈이 많지 않아, 목돈을 모으는 일이 멀게만 느껴지는 분들이 많습니다. 이런 상황에 있는 자녀나 본인을 위해 정부가 저축액만큼 추가로 지원금을 더해 주는 제도가 있다는 이야기를 들어 보셨을 수도 있습니다.
바로 보건복지부가 운영하는 "청년내일저축계좌"입니다. 오늘은 복지로(bokjiro.go.kr) 공식 자료를 기준으로, 본인이 매달 얼마를 저축해야 하는지, 정부는 그 위에 얼마를 더 보태 주는지, 가입 기간은 몇 년인지를 숫자로만 정리해 보겠습니다.
청년내일저축계좌란 어떤 제도인가요
청년내일저축계좌는 보건복지부가 운영하는 자산형성지원사업입니다. 이름에 "저축"이 들어가 있지만, 그냥 적금을 드는 것과는 다릅니다. 본인이 매달 일정 금액을 저축하면, 정부가 그 위에 지원금을 추가로 얹어 함께 적립해 주는 구조입니다.
대상은 일하고 있는 저소득 청년입니다. 근로나 사업으로 벌어들이는 소득이 있어야 하고, 가구 소득이 일정 기준보다 낮아야 신청할 수 있습니다. "일을 하고 있다"는 조건이 들어가 있는 것이 이 제도의 특징입니다. 즉 소득이 전혀 없는 상태를 지원하는 제도가 아니라, 적게나마 일하며 버는 청년이 그 소득의 일부를 꾸준히 모을 수 있도록 정부가 옆에서 보태 주는 쪽에 가깝습니다.
본인 저축액과 정부 매칭지원금, 숫자로 보면
소득구간정부지원(월)
| 중위50~100% | 10만원 |
| 중위50%이하 | 30만원 |
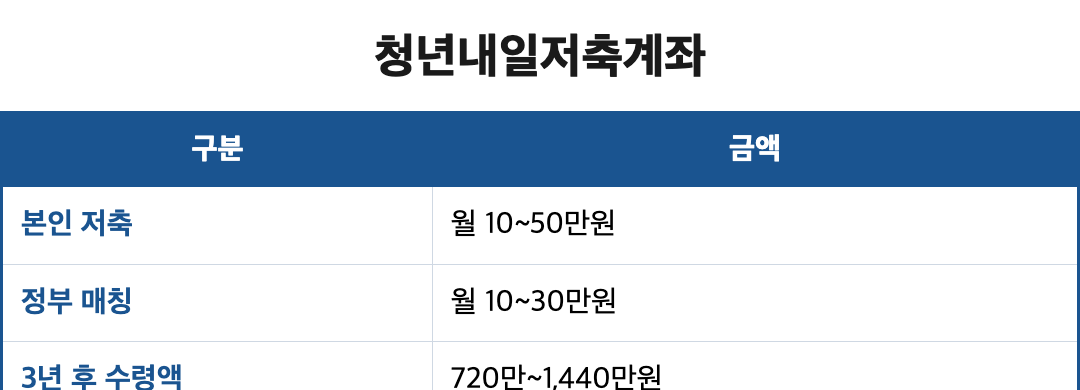
복지로 공식 블로그와 보건복지부 보도자료가 공통으로 밝힌 숫자는 다음과 같습니다. 본인은 매월 10만원에서 50만원 사이를 저축합니다. 10만원보다 적게 넣을 수는 없고, 50만원을 넘겨서 넣어도 그 이상은 매칭 대상이 되지 않는 구조입니다.
정부가 더해 주는 지원금은 소득 구간에 따라 둘로 나뉩니다. 기준 중위소득 50%를 넘고 100% 이하인 청년에게는 정부가 월 10만원을 지원합니다. 기초생활수급자·차상위계층처럼 기준 중위소득 50% 이하인 청년에게는 정부가 월 30만원을 지원합니다. 소득이 더 어려운 구간일수록 정부가 더 많이 보태 주는 구조라는 점이 핵심입니다.
여기서 중요한 것은, 정부 지원금이 본인이 저축한 금액에 비례해서 늘어나는 것이 아니라는 점입니다. 본인이 10만원을 넣든 50만원을 넣든, 정부가 매달 더해 주는 금액은 소득 구간별로 정해진 10만원 또는 30만원으로 고정돼 있습니다. 다만 매칭을 받으려면 최소 월 10만원 이상은 꾸준히 저축해야 합니다.
가입 기간과 대상 조건은 어떻게 되나요
가입 기간은 3년입니다. 3년 동안 매달 꾸준히 저축을 이어 가야 만기 때 본인 저축액과 정부 지원금, 그리고 이자를 함께 받을 수 있는 구조입니다. 중간에 저축을 멈추거나 조건을 벗어나면 그동안 쌓인 정부 지원금을 온전히 받지 못할 수 있으므로, 3년이라는 기간을 처음부터 감안하고 신청 여부를 결정하는 것이 좋습니다.
연령 조건도 소득 구간에 따라 다르게 적용됩니다. 기준 중위소득 50%를 넘고 100% 이하인 구간은 신청 당시 만 19세에서 34세까지가 대상입니다. 기준 중위소득 50% 이하인 구간은 그보다 범위가 넓어, 만 15세에서 39세까지가 대상입니다. 소득이 더 어려운 구간일수록 나이 조건도 더 넓게 열어 두고 있다는 점을 알 수 있습니다.
여기에 더해 근로·사업소득이 월 10만원 이상 발생하고 있어야 한다는 조건도 공통으로 붙습니다. 즉 "일을 하고 있는 상태"가 전제 조건이며, 소득이 전혀 없는 경우에는 이 제도의 신청 대상에 해당하지 않습니다.
만기 때 받는 돈은 어떻게 계산될까요
보건복지부 보도자료는 구체적인 예시 계산을 제시하고 있습니다. 본인이 매달 10만원씩 3년(36개월) 동안 저축하면 본인 저축액은 360만원이 됩니다. 정부 매칭지원금이 월 10만원인 구간이라면, 정부가 더한 금액도 360만원이 되어, 두 금액을 합치면 총 720만원을 수령하게 됩니다.
정부 매칭지원금이 월 30만원인 구간, 즉 기준 중위소득 50% 이하 청년의 경우에는 같은 본인 저축액 360만원에 정부 지원금 1,080만원(월 30만원×36개월)이 더해져, 총 1,440만원을 수령하게 됩니다. 소득 구간에 따라 만기 수령액의 차이가 두 배 가까이 벌어진다는 점이 눈에 띕니다.
여기에 적금 상품 자체의 이자가 추가로 붙습니다. 다만 이자가 구체적으로 연 몇 퍼센트인지는 이번에 확인한 복지로·보건복지부 공식 원문에 명시된 숫자가 없어, 이 글에서는 단정하지 않습니다. 실제 이자율은 가입하는 금융기관과 적금 상품, 그리고 신청 시점에 따라 달라질 수 있으므로, 신청 전 복지로 공지사항이나 해당 금융기관에서 직접 확인하시는 것이 정확합니다.
청년도약계좌와는 다른 제도입니다
이름이 비슷해서 "청년내일저축계좌"와 "청년도약계좌"를 같은 제도로 헷갈리는 경우가 있습니다. 청년도약계좌는 금융위원회가 소관하는 별도의 자산형성 지원 제도로, 운영 부처와 가입 조건, 지원 방식이 청년내일저축계좌와 다릅니다.
오늘 이 글에서 다룬 숫자는 보건복지부가 운영하는 청년내일저축계좌에만 해당합니다. 두 제도를 하나로 섞어서 이해하면 본인 저축액이나 정부 지원금, 가입 기간을 혼동하기 쉬우므로, 신청 전에는 두 제도 중 어느 쪽인지를 먼저 정확히 구분해 두시는 것이 좋습니다.
신청은 어떻게 하나요
신청은 복지로 누리집(www.bokjiro.go.kr)에서 온라인으로 할 수 있고, 주소지 관할 읍면동 행정복지센터를 직접 방문해서 신청할 수도 있습니다. 두 방법 모두 가능하므로, 온라인 신청이 익숙하지 않다면 가까운 행정복지센터를 방문해 안내를 받는 쪽이 더 편할 수 있습니다.
다만 모집 기간은 해마다 정해져 공고되고, 접수 기간이 지나면 신청이 불가능합니다. 정확한 모집 시기와 접수 기간, 그리고 그해 적용되는 세부 조건은 복지로 누리집 공지사항에서 해마다 다시 확인하시는 것이 가장 정확합니다. 이 글에 적은 숫자도 이번에 확인한 공식 자료를 기준으로 한 것이므로, 실제 신청 시점의 공고 내용을 다시 한번 대조해 보시길 권합니다.
정리하며
오늘 확인한 숫자를 정리하면 — 본인은 매달 10만원에서 50만원 사이를 저축하고, 정부는 소득 구간에 따라 월 10만원 또는 월 30만원을 매칭해 더해 줍니다. 가입 기간은 3년이며, 매달 10만원씩 꾸준히 모으면 만기 때 720만원 또는 1,440만원(이자 별도)을 수령하는 구조입니다.
숫자만 보면 복잡하게 느껴질 수 있지만, 핵심은 한 가지입니다. "본인이 꾸준히 넣은 돈에, 정부가 소득 구간에 따라 정해진 금액을 그대로 더해 준다"는 것입니다. 본인이나 가족 중 해당 조건에 맞는 청년이 있다면, 복지로 누리집에서 그해 공고와 본인의 소득·연령 조건을 먼저 확인해 보시는 것이 순서입니다. 청년도약계좌와 헷갈리지 않도록, 신청 전 제도 이름부터 한 번 더 확인하시길 권합니다.
제도는 해마다 모집 시기와 세부 공고 내용이 바뀔 수 있습니다. 오늘 적은 본인 저축액·정부 지원금·가입 기간 숫자는 이번에 확인한 복지로·보건복지부 공식 자료를 기준으로 한 것이니, 실제 신청 시점에는 복지로 누리집 공지사항에서 그해 기준을 다시 한번 확인하시는 것이 가장 정확합니다.
이곳은 투자를 권하는 곳이 아니라 돈이 도는 이치를 배우는 곳입니다. 오늘도 가치코칭하시는 부모님들 힘내세요.
출처: 복지로(bokjiro.go.kr) 공식 블로그 「청년내일저축계좌 신규 모집, 청년의 희망찬 내일을 지원합니다」 원문 보기 · 보건복지부(mohw.go.kr) 보도자료 「청년내일저축계좌 신규 모집, 청년의 희망찬 내일을 지원합니다」 원문 보기
#청년내일저축계좌 #정부매칭저축 #청년저축지원 #자산형성지원 #경제코칭 #부모코칭 #맘맘톡 #육아정보
'경제 코칭' 카테고리의 다른 글
| 다자녀가구 주택 특별공급, 자격은 자녀 몇 명부터일까 (0) | 2026.10.16 |
|---|---|
| 신생아 특례대출, 한도와 금리는 얼마일까 (0) | 2026.10.16 |
| 청년우대형 주택청약종합저축이란 — 우대금리와 비과세 조건 (0) | 2026.10.15 |
| 국민취업지원제도 구직촉진수당, 얼마나 받을 수 있을까 (0) | 2026.10.15 |
| 한부모가족 아동양육비, 얼마나 받을 수 있을까 (0) | 2026.10.14 |


댓글